Por Lizbeth Guerrero, Principal Analyst - Connected Car & UI/UX
La conectividad ya es un componente estructural de la experiencia a bordo. La pregunta para las armadoras (OEM) es qué funciones generan valor para el consumidor y cuáles justifican un pago adicional después de la compra.
Features That Matter 2026 abarcará a más de 30,000 consumidores en 16 países, incluidos mercados de Asia-Pacífico (APAC) y Brasil. Este artículo analiza los resultados ya disponibles de Europa, Estados Unidos y China (análisis global), con una muestra de 24,457 encuestados, para comparar deseabilidad, disposición a pagar y modelos de monetización.
Desear una función no significa estar dispuesto a pagar por ella
En el análisis global, las tres funciones ADAS que los consumidores priorizan más son el Frenado automático de emergencia (AEB), la Detección de punto ciego y el Control de crucero adaptativo (ACC), con índices de prioridad de 90%, 88% y 87%, respectivamente. La deseabilidad es igualmente sólida: 77%, 81% y 77%. Sin embargo, entre quienes consideran deseables estas funciones, la disposición a pagar apenas alcanza 32%, 29% y 29%.
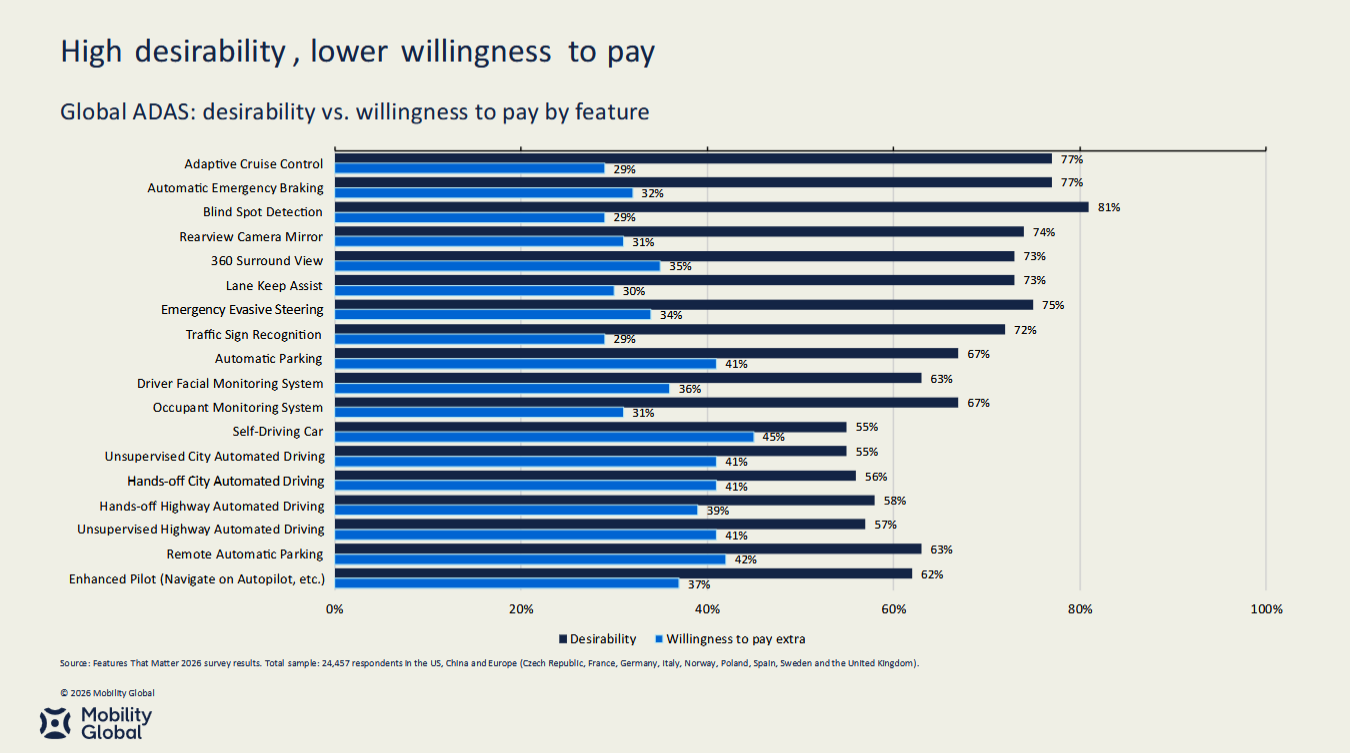
La brecha no responde a una falta de valor percibido. Se trata de las funciones que los consumidores consideran más esenciales y, precisamente porque las perciben como funciones básicas de seguridad y asistencia, esperan recibirlas de serie, no pagar por ellas por separado.
Las funciones emergentes abren una oportunidad distinta
En el análisis global, la Integración de inteligencia artificial (IA) generativa registra una deseabilidad menor (58%) que el Localizador de vehículo robado (78%), el Planificador inteligente de rutas (74%) y la Navegación avanzada (73%). Sin embargo, entre los interesados, su disposición a pagar (37%) está a la par de la del Localizador de vehículo robado (36%) y supera la de las dos funciones de navegación (31%).
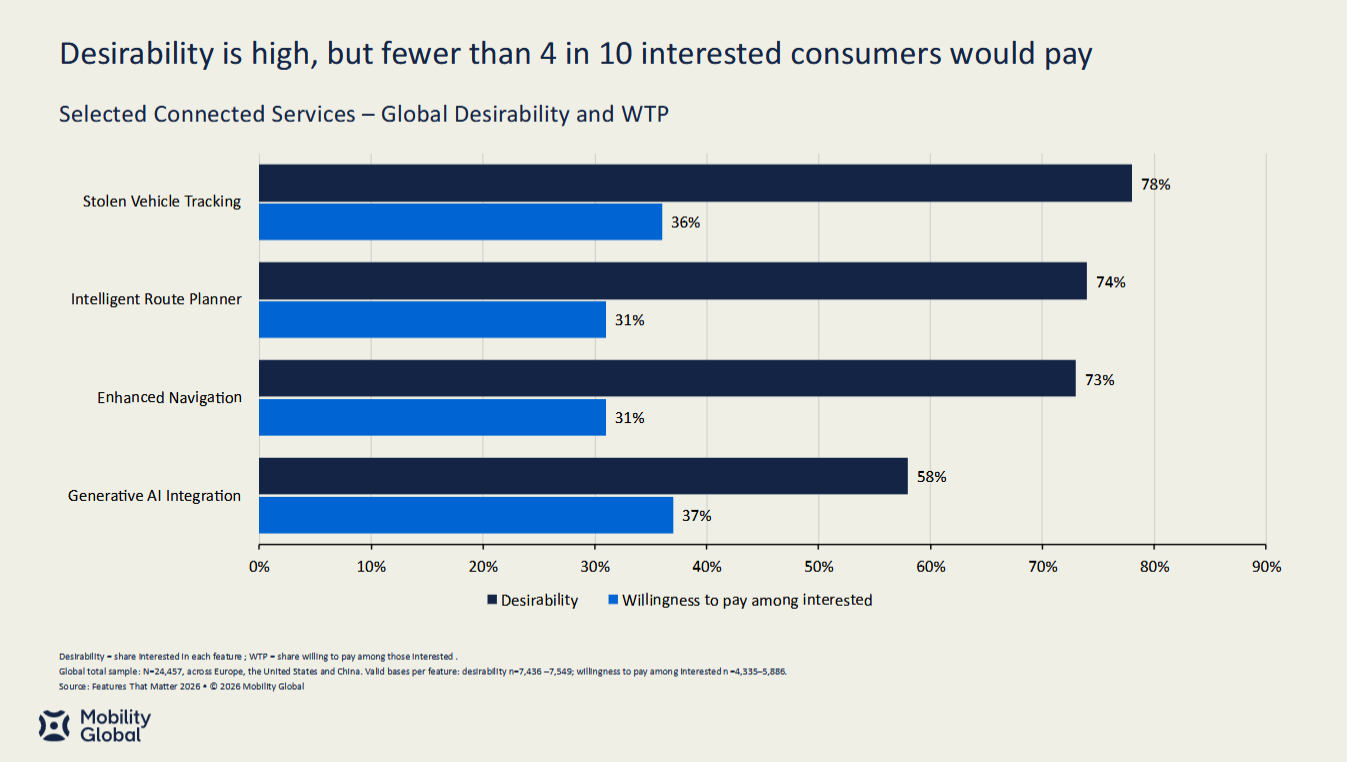
Se trata de una audiencia más acotada, pero igual de dispuesta a pagar: la oportunidad está en llegar al segmento correcto, no en la adopción masiva.
Una misma función no se monetiza igual en todos los mercados
La disposición a pagar por una misma función cambia según el mercado. Por ejemplo, en el Localizador de vehículo robado es de 36% en el análisis global, 38% en China y 42% en el Reino Unido. En la Integración de IA generativa alcanza 43% en Estados Unidos, frente a 36% en China y 35% en Francia. En Suecia, la disposición a pagar por el Wi-Fi en el vehículo supera 50%.
Esto obliga a calibrar precio y empaquetamiento por mercado, en lugar de aplicar una estrategia única.
¿Quién adoptará la siguiente generación de funciones?
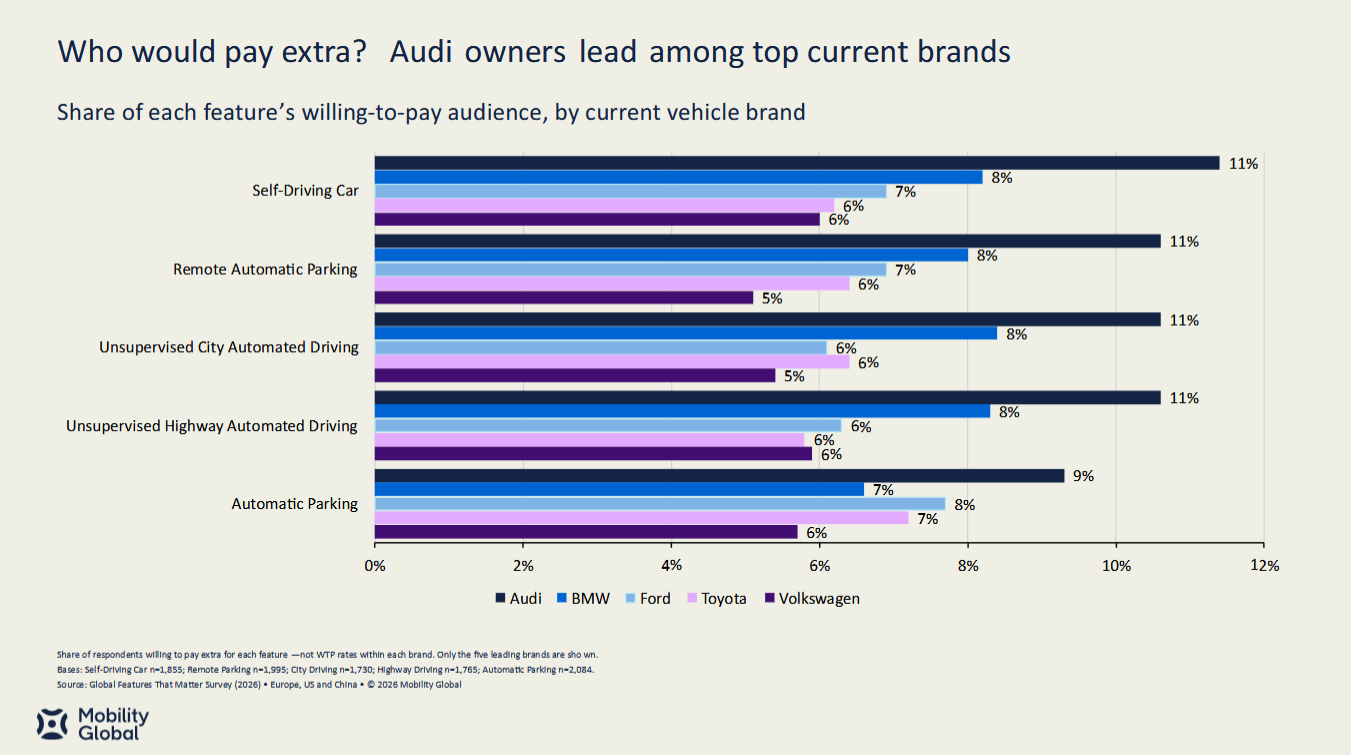
De las 18 funciones ADAS analizadas, la Conducción autónoma encabeza la disposición a pagar, con 45% y 55% de deseabilidad, seguida del Estacionamiento automático remoto, con 42% y 63%. Después aparece un grupo de cuatro funciones con 41%: la Conducción automatizada no supervisada en ciudad, que registra 55% de deseabilidad; la Conducción automatizada no supervisada en carretera; el Estacionamiento automático, y la Conducción hands-off supervisada en ciudad.
Entre los consumidores dispuestos a pagar por la Conducción autónoma, el Estacionamiento automático remoto, la Conducción automatizada no supervisada en ciudad y en carretera, y el Estacionamiento automático, Audi es la marca con mayor presencia, con entre 9% y 11%. BMW ocupa el segundo lugar en cuatro de estas cinco funciones, y Ford, en Estacionamiento automático.
En Estados Unidos, los Millennials representan entre 52% y 55% de los consumidores interesados en las funciones de conducción automatizada analizadas. En la Conducción hands-off supervisada en carretera, que 69% de los encuestados en Estados Unidos considera deseable, esta generación aporta 52% de la demanda potencial.
Las OEM en Estados Unidos ya prueban distintos modelos de monetización
General Motors incluye OnStar Basics durante ocho años en vehículos año modelo 2025 y posteriores, y ofrece Super Cruise con tres años de conectividad incluida en los vehículos equipados. Después, el cliente puede contratarlo por separado o dentro del paquete OnStar One con Super Cruise, con opciones de pago mensual o anual. Su estrategia apuesta por una exposición prolongada al ecosistema, combinada con planes de servicios conectados y funciones bajo demanda. Toyota agrupa navegación, funciones remotas y entretenimiento en planes de suscripción. BMW ofrece Digital Premium como suscripción de contenidos y servicios, junto con ConnectedDrive Upgrades para activar funciones después de la compra. Tesla dejó de vender Full Self-Driving (Supervised) como pago único el 14 de febrero de 2026; ahora solo se ofrece mediante suscripción.
La siguiente etapa: monetizar valor, no conectividad
Los resultados apuntan a un fenómeno que trasciende mercados: a medida que una función gana presencia comercial, deja de percibirse como un diferenciador y pasa a formar parte de lo que el consumidor espera de su vehículo. Así ocurre con las funciones ADAS básicas y con la navegación: alta deseabilidad, pero baja disposición a pagar. Las oportunidades de monetización más claras se perfilan en las funciones que aún no se normalizan, como la conducción automatizada y la IA generativa, y en segmentos de consumidores específicos.
Por ello, la monetización se convierte en un reto de valor, no en una apuesta por la novedad. Las OEM deben ir más allá de un modelo de precios único y alinear el equipamiento de serie, los paquetes, la activación posterior a la compra y las suscripciones con el valor percibido y la disposición a pagar de cada segmento de consumidores.
A finales de noviembre concluye el levantamiento de Features That Matter 2026 en Asia-Pacífico (APAC) y Brasil. Sus resultados se integrarán a este análisis y permitirán comparar cómo evoluciona la disposición a pagar en mercados con dinámicas distintas.
Contáctanos
Tonatiuh Estrada Clua
Account Manager
Mobility Global – Formerly S&P Global Mobility
Tel.: +52 55 1914 2049
Email : [email protected]
Mobility Global
mobilityglobal.com