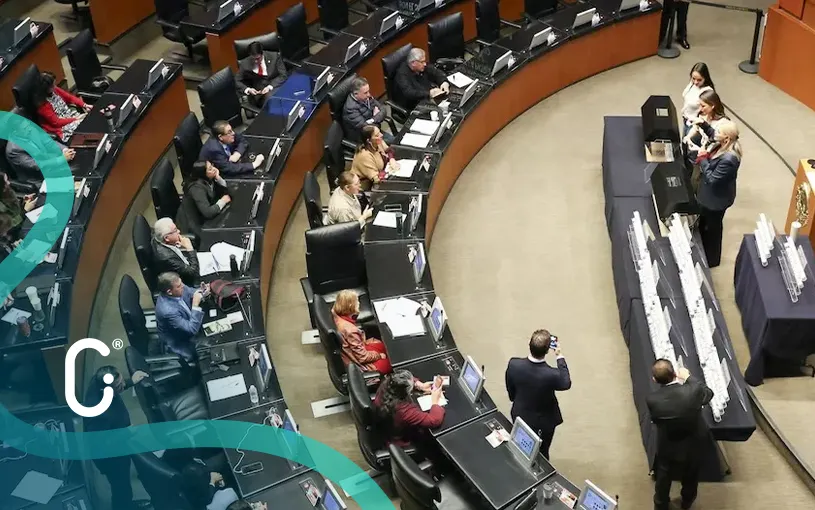
Ciudad de México, 28 de octubre de 2026.– El Senado de la República aprobó una modificación a la reforma de la Ley del Impuesto sobre la Renta (ISR) para 2027, con el objetivo de excluir a determinadas operaciones de la industria automotriz terminal de los nuevos mecanismos de control sobre deducciones autorizadas y pérdidas fiscales. La medida busca preservar la competitividad del sector, proteger inversiones y evitar afectaciones a las operaciones de ensamble y fabricación de vehículos en México.
La modificación fue incorporada al artículo 78-E de la Ley del ISR, mediante una reserva promovida por Emmanuel Reyes Carmona, presidente de la Comisión de Economía, y respaldada por Ignacio Mier Velazco, coordinador de Morena en el Senado.
La iniciativa también contempla excepciones para empresas dedicadas al expendio, distribución y comercialización de gasolinas y diésel, bajo el argumento de que ambas actividades presentan estructuras de costos, condiciones regulatorias y características operativas que requieren un tratamiento fiscal diferenciado.
Debido a estos cambios, la minuta fue devuelta a la Cámara de Diputados, donde deberá analizarse y votarse la modificación antes de que concluya el proceso legislativo.
¿En qué consiste la excepción fiscal para la industria automotriz?
La reforma al ISR contempla mecanismos para evitar que contribuyentes con ingresos superiores a 50 millones de pesos utilicen deducciones autorizadas o pérdidas fiscales de manera abusiva para reducir artificialmente su base gravable.
Sin embargo, durante la discusión legislativa se consideró que aplicar estas disposiciones de manera general podría generar distorsiones en sectores caracterizados por altos volúmenes de inversión, costos operativos elevados y regímenes fiscales y aduaneros especializados.
Por ello, el Senado aprobó excluir de las restricciones a quienes realicen operaciones bajo una autorización de establecimiento de depósito fiscal para el ensamble y fabricación de vehículos, conforme al artículo 121, fracción IV, de la Ley Aduanera.
La reserva establece una precisión importante: la excepción no comprende los ingresos obtenidos por la enajenación de mercancías en territorio nacional.
El alcance de la modificación se concentra, por tanto, en determinadas operaciones de la industria automotriz terminal y no constituye una exención general del ISR para todas las armadoras o empresas de autopartes.
Buscan proteger inversiones y producción automotriz en México
Al presentar la reserva, Emmanuel Reyes Carmona destacó la relevancia económica de la manufactura automotriz y la necesidad de mantener condiciones fiscales compatibles con su operación.
"Hablar de la industria automotriz es hablar de una de las columnas de la economía nacional", expresó el legislador, al señalar que el sector representa alrededor de 4% del PIB nacional y constituye una de las principales fuentes de divisas para México.
De acuerdo con su argumentación, no sería consistente promover la llegada de nuevas inversiones, fortalecer capacidades manufactureras y fomentar la relocalización de procesos industriales hacia México, mientras se establecen restricciones fiscales que no consideran las particularidades operativas de las armadoras.
La industria automotriz terminal participa en cadenas de suministro altamente integradas con Estados Unidos y Canadá, donde los procesos productivos requieren importaciones temporales, operaciones aduaneras especializadas, inversiones constantes en maquinaria y herramentales, así como una coordinación estrecha con proveedores nacionales e internacionales.
En este contexto, el tratamiento de las deducciones y pérdidas fiscales puede resultar relevante para la planeación financiera y la evaluación de nuevos proyectos de inversión.
Para fabricantes y proveedores, la medida podría contribuir a preservar condiciones de mayor previsibilidad fiscal en un momento marcado por la revisión del T-MEC, la presión arancelaria estadounidense y la reorganización de las cadenas de suministro norteamericanas.
Gasolineras también quedan contempladas en la modificación
La reserva aprobada por el Senado incorporó una excepción adicional para las empresas dedicadas al expendio al público, distribución o comercialización de gasolinas y diésel, siempre que cuenten con los permisos correspondientes conforme a la Ley del Sector Hidrocarburos.
Durante la discusión, Reyes Carmona argumentó que se trata de actividades sujetas a controles volumétricos, obligaciones de información, permisos específicos y supervisión permanente.
Asimismo, explicó que los elevados costos de adquisición de combustibles respecto de los ingresos pueden generar proporciones importantes de deducciones fiscales sin que necesariamente exista una práctica de evasión.
El legislador precisó que la modificación no elimina las obligaciones tributarias de estas empresas ni crea una exención del ISR, sino que busca evitar que un mecanismo diseñado para combatir abusos provoque afectaciones en actividades estratégicas.
Paquete Económico 2027 contempla ingresos por 10.6 billones de pesos
La modificación fiscal fue aprobada durante la discusión del Paquete Económico 2027, en la que el Senado también avaló sin cambios la Ley de Ingresos de la Federación y la Ley Federal de Derechos, enviándolas al Ejecutivo federal para su promulgación.
La Ley de Ingresos para 2027 contempla recursos totales por 10 billones 636 mil 488.1 millones de pesos, de los cuales 6 billones 263 mil 886.8 millones de pesos corresponderían a impuestos, equivalentes a aproximadamente 58.9% del total.
El marco económico utilizado para las estimaciones contempla un crecimiento real del PIB de entre 1.5% y 2.5%, un tipo de cambio nominal promedio de 17.9 pesos por dólar y un precio promedio de 61.8 dólares por barril para la mezcla mexicana de exportación.
En paralelo, la reforma al ISR también plantea ampliar los límites de ingresos para acceder al Régimen Simplificado de Confianza (RESICO), de 3.5 a 5 millones de pesos anuales para personas físicas y de 35 a 50 millones para personas morales.
¿Qué implica para la cadena automotriz mexicana?
La modificación aprobada por el Senado representa una señal de reconocimiento a las particularidades fiscales y productivas de la industria automotriz terminal, particularmente de las operaciones manufactureras sujetas a regímenes aduaneros especializados.
Aunque el beneficio propuesto no se extiende automáticamente a toda la cadena de autopartes, su posible impacto debe analizarse dentro de la estructura de inversión y abastecimiento de las armadoras.
Las decisiones financieras de los OEMs influyen en la asignación de nuevos programas, la ampliación de capacidad instalada, el desarrollo de proveedores y la localización de componentes dentro de Norteamérica. En consecuencia, preservar condiciones fiscales compatibles con los procesos industriales puede ser un factor relevante para la competitividad de México como plataforma manufacturera.
No obstante, la reforma todavía requiere la aprobación de la Cámara de Diputados sobre los cambios introducidos por el Senado. Hasta que concluya ese procedimiento y se publique el decreto correspondiente, la excepción no debe considerarse una disposición definitiva.
Para la industria automotriz, el siguiente paso será observar el texto final de la reforma y sus implicaciones prácticas en materia de deducciones, pérdidas fiscales y operaciones bajo depósito fiscal.
En un entorno donde México busca conservar inversiones, atraer nuevos programas y fortalecer su participación en las cadenas de suministro regionales, la certidumbre fiscal se suma a los factores de competitividad que determinarán las decisiones industriales de 2027 y los próximos años.