


La industria financiera, como muchas otras, ha tenido que ajustarse debido a la pandemia. Los principales factores que provocaron estos cambios son el comportamiento del cliente; movimientos drásticos en la economía; el crecimiento de la competencia; una intensificación en la regulación, y la disrupción tecnológica.
Esta transformación no solo es un gran reto, sino que se convierte en una oportunidad para diferenciar la propuesta de cada banca comercial. A continuación, describimos los principales factores que han acelerado la revolución de la banca.
Comportamiento del cliente
Las necesidades del consumidor son dinámicas y evolucionan constantemente; es importante interpretar las señales que genera el nuevo entorno. Asimismo, los usuarios aprecian el precio y la oferta de valor para otorgar su lealtad. El estudio Customer Experience in the New Reality, realizado por KPMG International, indica que en los países que experimentaron un impacto económico profundo, la personalización desplaza a la oferta de valor al segundo sitio para obtener la lealtad del cliente; por ello, es fundamental colocar la experiencia en el centro de la operación y brindar al cliente acceso a diversos productos y servicios.
En cuanto a la digitalización, los consumidores demandan una mejor experiencia para acceder a productos, servicios e información mediante canales en línea, expandiendo su confianza al ámbito multidimensional. El mercado de la banca comercial se ha visto inundado por una ola de neo banks con tecnología de punta y una gran agilidad para adaptarse a las nuevas demandas, ofreciendo una experiencia digital inteligente.
La mayoría de los neo banks están dispuestos a diferir sus utilidades con el fin de obtener un mayor volumen de clientes. En este sentido, la banca comercial debe decidir si sigue a los competidores o se asocia con ellos con el fin de retener su ventaja competitiva, modificando los modelos actuales de negocio y operación para tener una mejor transformación digital.
En todo el mundo, los usuarios han tomado más conciencia sobre el comportamiento de las empresas y las marcas respecto a temas ambientales y sociales, por lo cual es importante que la banca enfoque también sus esfuerzos en el desarrollo de estos aspectos, además de la gobernanza de las instituciones.
Factores económicos
Derivado de la actual situación económica, la banca en todo el mundo se ha visto forzada a incrementar sus reservas, anticipando futuras pérdidas una vez que los estímulos de fondeo dejen de operar; asimismo, sus ingresos se verán afectados por clientes morosos y baja en las tasas de interés, lo cual impactará en los márgenes de futuros préstamos.
Los actuales modelos de crédito en este entorno limitan el otorgamiento de nuevas líneas y reducen las existentes, lo que afecta la confianza del cliente. Los modelos deben revisarse y adaptarse a la nueva situación de negocio, pues de no hacerlo esto repercutirá en la rentabilidad de la banca comercial.
Factores regulatorios
Los reguladores están poniendo especial atención en los riesgos emergentes derivados de los nuevos modelos de negocio apalancados en tecnología, tales como ciberseguridad y protección de datos, entre otros, los cuales buscan la recuperación de las empresas.
Iniciativas como open banking, en la cual el consumidor autoriza compartir sus datos por medio de aplicaciones informáticas, están impulsando a los reguladores a acelerar requerimientos sobre la privacidad de datos. Los ciberataques derivados del uso de canales digitales, así como operar en la nube, han intensificado los requerimientos regulatorios.
Sin duda, la banca comercial necesita reorganizarse para cumplir con todas las obligaciones adicionales que los reguladores solicitan para operar.
Factores tecnológicos
Asimismo, con el fin de incrementar las funciones digitales, la banca comercial tiene la misión de evaluar la tecnología que le permita combinar un crecimiento rentable con la agilidad necesaria para implementar cambios a futuro, lo cual podría generar asociaciones con jugadores como las fintech.
En el ambiente digital se vuelve indispensable el análisis de datos, que permite dirigir productos y servicios de forma personalizada para cada cliente; por ello, adquiere relevancia una estrategia de almacenamiento de datos, que sustituya los centros tradicionales por soluciones en la nube, con la finalidad de incrementar la seguridad, la resiliencia y la escalabilidad.
Una vez que se tengan definidos los perfiles de los clientes que serán atendidos a través de la banca comercial, al tiempo que se han identificado los factores económicos, regulatorios y tecnológicos mencionados anteriormente, es recomendable revisar y, en su caso, redefinir los modelos de negocio actuales.
Artículo de opinión: Maricarmen García, Socia de Asesoría en Administración de Riesgos Financieros de KPMG en México y Patricio Tamayo, Socio de Servicios Financieros de KPMG en México.
Nota: las ideas y opiniones expresadas en este escrito son del autor y no necesariamente representan las ideas y opiniones de KPMG en México.
El futuro de la banca comercial: KPMG

Relacionados
Producción, exportaciones y autopartes: la fuerza de la industria automotriz en México
La industria automotriz mantiene su peso en México con 2.64 millones de vehículos ligeros producidos entre enero y agosto, 2.25 millones exportados y una producción de autopartes de USD 63,833 millones durante el primer semestre de 2026.
México fortalece su industria automotriz con 100 proyectos de inversión en 2026
La industria automotriz atrajo 5,022.95 MDD mediante 100 proyectos de 18 países durante el 1S de 2026. Electromovilidad concentró 2,159.90 MDD, mientras autopartes sumó 1,685 MDD en nuevas inversiones.

Foro de Proveeduría Automotriz 2026 consolida en León la red de negocios y tecnología del sector manufacturero
El Foro de Proveeduría Automotriz 2026 de CLAUGTO reunió en Poliforum León a más de 12,500 asistentes, 800 compradores y 460 expositores. Durante 2 días ofreció citas B2B, talleres y conferencias sobre IA, finanzas, nearshoring y liderazgo personal.
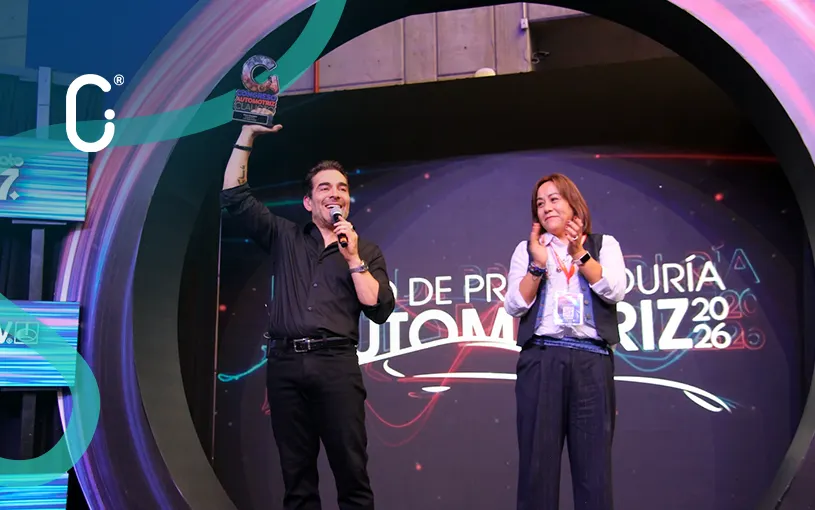
Omar Chaparro plantea la vida como un juego y sus propias reglas en el Foro de Proveeduría Automotriz 2026
Omar Chaparro habló sobre la vida como un juego, sus reglas y los obstáculos personales durante el Foro de Proveeduría Automotriz 2026 en León. La conferencia generó una respuesta entusiasta del público, que conectó con su presencia.
Más reciente
Producción, exportaciones y autopartes: la fuerza de la industria automotriz en México
La industria automotriz mantiene su peso en México con 2.64 millones de vehículos ligeros producidos entre enero y agosto, 2.25 millones exportados y una producción de autopartes de USD 63,833 millones durante el primer semestre de 2026.
México fortalece su industria automotriz con 100 proyectos de inversión en 2026
La industria automotriz atrajo 5,022.95 MDD mediante 100 proyectos de 18 países durante el 1S de 2026. Electromovilidad concentró 2,159.90 MDD, mientras autopartes sumó 1,685 MDD en nuevas inversiones.

Valeo impulsa eficiencia energética y economía circular para reducir su huella de carbono
Valeo impulsa su estrategia de descarbonización mediante sistemas de almacenamiento energético, gestión eficiente y economía circular. En 2025 redujo 6% sus emisiones de CO₂ de alcances 1 y 2 y avanza hacia su meta de neutralidad en 2050.

Volvo Buses produce en Tultitlán el primer 9800 entregado a Ómnibus de México
Volvo Buses produjo en Tultitlán la primera unidad del nuevo 9800 entregada a Ómnibus de México. La planta ensambla estos autobuses con colaboradores mexicanos y exporta unidades a Europa bajo exigentes normas de fabricación.