Ciudad de México a 21 de septiembre de 2026. - La economía mexicana cerró el segundo trimestre de 2026 con señales mixtas, mientras la oferta y demanda agregada muestran cierta mejoría, los precios internacionales del petróleo presionan la inflación y los mercados financieros, al tiempo que las manufacturas y el empleo industrial continúan debilitándose, de acuerdo con el más reciente análisis económico, CIAL Insights, de CIAL Dun & Bradstreet, compañía líder en análisis avanzado de datos.
La oferta agregada creció 5.7% anual en el segundo trimestre, su mejor dato desde el 2022. El PIB avanzó 1.9% anual y las importaciones repuntaron 13.8%, un ritmo no visto desde el año 2000 fuera de periodos de rebote poscrisis. Por el lado de la demanda, el consumo privado aumentó 2.1% anual, el del gobierno 2.9% y la inversión 3.5%, con un fuerte impulso de 14.7% en la pública. Las exportaciones también crecieron 13.8%, su mejor desempeño desde 2012, lo que apunta a un PIB de 1.3% para 2026, frente al 0.5% de 2025.
Por otro lado, el repunte de los precios del petróleo añade presión externa. El Brent superó los 100 dólares por barril, con un alza de 30% desde agosto, debido al conflicto en Medio Oriente. Este incremento ya provocó que la Reserva Federal de Estados Unidos elevara su tasa de interés a 4.00% en septiembre, anticipando más ajustes si la inflación se mantiene elevada. El entorno internacional se complica para México, dado que las mayores tasas en EE. UU. encarecen el financiamiento externo y afectan la deuda pública.
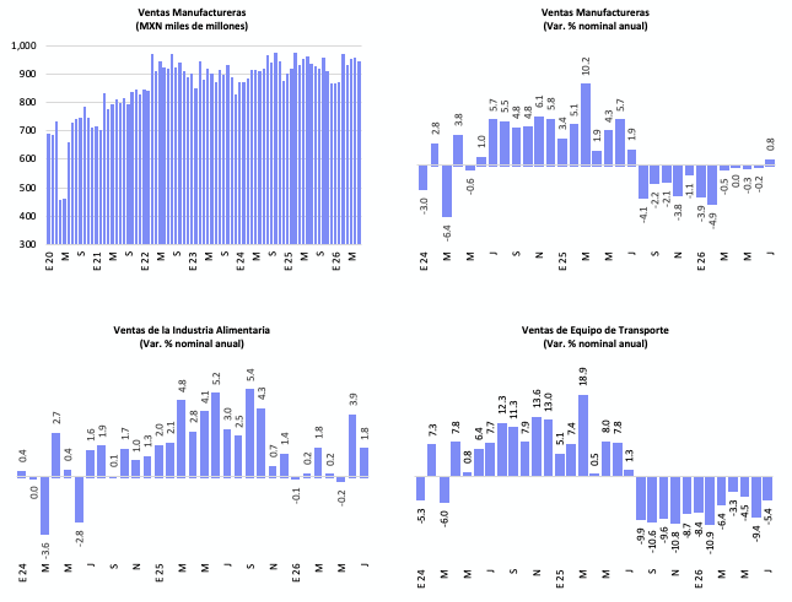
Las ventas manufactureras profundizan su debilidad. Entre enero–julio cayeron 1.3% anual, tras cuatro años consecutivos de malos resultados. El equipo de transporte, que representa el 32% de las ventas, retrocedió 6,9%, acompañado por caídas en aparatos eléctricos (-7,3%), plástico y hule (-4,9%) y productos metálicos (-4,0%). Aunque algunas ramas como las de derivados del petróleo (+21.8%) y las metálicas básicas (+7.0%) muestran avances, no logran compensar la contracción de las industrias de mayor peso.
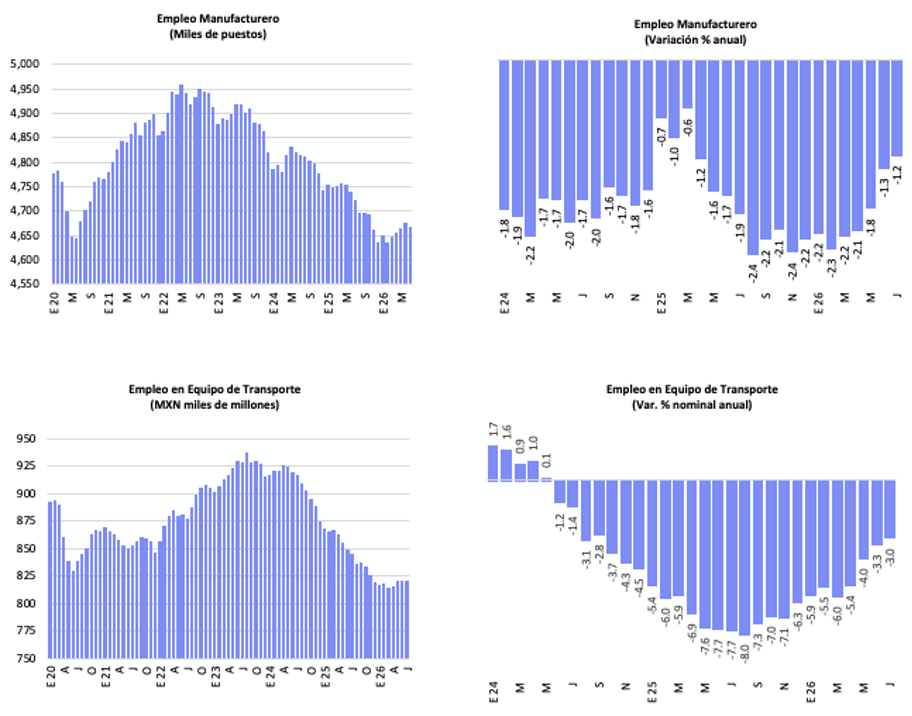
Asimismo, el empleo manufacturero se ajusta. En enero–julio cayó 1.9% anual, acumulando una pérdida de 292 mil puestos desde el 2022. El equipo de transporte retrocedió 4.7% y el plástico y el hule 3.6%, mientras que el segmento de cómputo, comunicaciones y electrónicos creció 4.4%, lo que muestra que la contracción no es homogénea, sino que refleja un cambio en la composición del empleo industrial hacia sectores tecnológicos.
En el plano económico, los mercados financieros enfrentan presiones adicionales. La FED elevó su tasa a 4.00% y la inflación esperada en EE. UU. subió a 3.7%. En México, el tipo de cambio cerró en 17.24 pesos por dólar, con una depreciación semanal de 1.62%, y los analistas prevén un cierre en 17.80 pesos. La Bolsa Mexicana continúa a la baja, reflejando la incertidumbre global y el impacto de los precios del petróleo.
En conjunto, los indicadores muestran que México avanza con un crecimiento moderado, apoyado por la recuperación de la inversión pública y las exportaciones, pero condicionado por la debilidad manufacturera y la pérdida de empleo industrial. Las predicciones apuntan a que, si se mantiene el dinamismo en sectores como construcción y electrónicos, la economía podría sostener un crecimiento cercano a 1.3% en 2026. Sin embargo, la presión de los precios internacionales del petróleo, el endurecimiento de la política monetaria en Estados Unidos y la fragilidad del empleo manufacturero representan riesgos que impactarán directamente en la competitividad, la inversión y la estabilidad macroeconómica del país.